O Problema Calculadora Quem Somos Avaliações Dúvidas Calcular Agora
Direito da Saúde

Seu plano de saúde aumentou. Será que foi legal?

Boa parte dos reajustes aplicados a planos de saúde no Brasil ultrapassa o limite que a regulação admite. Descubra, em menos de um minuto, quanto sua mensalidade pode estar inflada e quanto você pode ter direito a recuperar dos últimos anos.
↙
Auditoria de Reajuste ANS ● Simulação Ativa
REDUÇÃO ESTIMADA NA MENSALIDADE
-35% no boleto
Substituição do índice cobrado pelo teto regulatório ANS
Plano de Saúde (Cobrança Atual) R$ 1.850,00
Mensalidade Legítima (Teto ANS) R$ 1.202,50
5,11% teto ANS para o ciclo 2026/2027
3 anos de cobranças a maior podem ser restituídas
500+ clientes já atendidos pelo escritório
Onde mora o abuso

Três cobranças que passam despercebidas no seu boleto

A maioria dos beneficiários paga sem questionar. Mas existem padrões de reajuste que a jurisprudência reconhece como abusivos, e que, somados ao longo dos anos, transformam uma mensalidade justa em uma cobrança distorcida.

Simular Redução na Calculadora →
01 Reajuste Anual

Reajuste anual acima do índice

Planos coletivos costumam aplicar índices muito acima do teto que a ANS autoriza para os planos individuais. Quando a memória de cálculo não é apresentada, a abusividade é presumível.

02 Faixa Etária

Faixa etária dos 59 anos

O último degrau de reajuste por idade, aplicado aos 59 anos, frequentemente vem com percentuais desproporcionais, usados para "antecipar" o aumento que a lei proíbe após os 60.

03 Estatuto do Idoso

Aumento por idade após os 60

O Estatuto do Idoso veda reajuste por mudança de faixa etária a partir dos 60 anos. Toda cobrança baseada nisso é nula. O valor pago a mais deve ser devolvido.

04 Falso Coletivo (PME)

Plano falso coletivo

Contratos "coletivos" com poucas vidas (PME) usados apenas para escapar das regras dos planos individuais. Sem negociação real, o reajuste vira via livre — e a Justiça pode reconhecer o desvio e aplicar o teto da ANS.

Diagnóstico gratuito

Calculadora de reajuste abusivo

Três etapas rápidas. A ferramenta compara o que você paga hoje com o que pagaria se todos os reajustes tivessem respeitado os limites legais, e estima quanto dá para reduzir e recuperar. É uma estimativa preliminar e não substitui a análise do contrato.

Etapa 1 de 3
Qual é o tipo do seu plano?

O tipo de contrato define qual índice a lei permite usar como referência.

Estimativa automática · não constitui parecer jurídico · seus dados não são enviados nem armazenados

Mensalidade pode cair para
—
Restituição estimada · 3 anos
—
valores pagos a maior nos últimos 36 meses
Comparativo da mensalidade
Cobrado hoje pela operadora
Mensalidade dentro do teto legal
Como chegamos a esse número
Fundamentação jurídica aplicável

Resultado estimativo, calculado a partir das informações que você forneceu. A apuração definitiva depende da análise do contrato e do histórico de boletos.

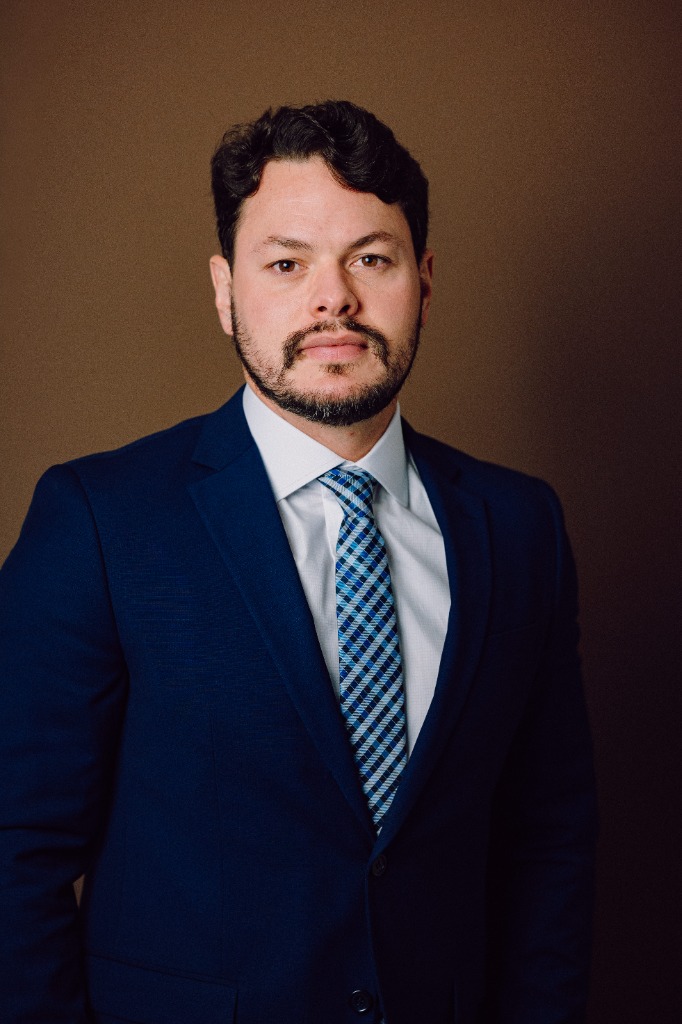
Matheus Athayde - Advogado Especialista em Direito da Saúde
MA
Matheus Athayde OAB/SP nº 551.753 · OAB/BA nº 42.041
Quem Somos

Um escritório focado, não generalista

Matheus Athayde
Advogado · Fundador
  • ✓ OAB/SP nº 551.753 e OAB/BA nº 42.041
  • ✓ Especialista em Direito da Saúde
  • ✓ Foco em judicialização de planos de saúde
  • ✓ Atuação nacional · base em Salvador-BA e São Paulo-SP

A Matheus Athayde Advocacia é um escritório que atua com ênfase na revisão judicial de reajustes de planos de saúde. Uma matéria técnica, repleta de detalhes regulatórios e aritméticos, que exige domínio específico para ser bem conduzida.

Advogado especializado em Direito da Saúde e em Advocacia Cível, com mais de 13 anos de atuação. Possui cursos de extensão em Saúde Suplementar, é membro da Comissão Especial de Direito da Saúde da OAB/BA, autor de artigos e palestrante.

R$ 70 mi em economia futura conquistada
90% de êxito em ações revisionais
O que dizem nossos clientes

Confiança que se constrói caso a caso.

5,0 ★★★★★
85 avaliações no Google
FB
Fernanda Barros
★★★★★

"Dr. Matheus é excelente profissional. É rápido, sério, muito competente e acima de tudo extremamente confiável. Tive problemas com meu plano de saúde e após orientação do Dr.Matheus, bem como seus serviços, obtive êxito com a questão. Eu recomendo os serviços advocatícios do Dr.Matheus!"

ED
Elane Dias
★★★★★

"Advogado com muita experiência e conhecimento em processos da área de saúde. Tive dois processos ganhos e esses processos são essenciais para que eu permaneça viva, pois tenho uma doença rara onde o Medicamento que preciso usar não está no ROL da ANS e o plano negou. Além disso, o plano também tentou cancelar meu contrato, mas Dr Matheus conseguiu manter meu contrato com o plano de saúde e a justiça concedeu o medicamento até quando eu precisar usar. Hoje meu marido tem uma ação com ele em outra área do direito, que ele atua também. Super indico!!!"

AS
Anuska Smarcevski
★★★★★

"Precisei realizar uma cirurgia e tive problemas com o plano de saúde e hospital para aprovação do procedimento. Foi de fundamental importância o suporte que tive de dr. Matheus. Muito competente e ágil durante todo o processo!!!"

Dúvidas frequentes

O que você precisa saber antes de agir

Não. Ela entrega uma estimativa preliminar com base nos índices ANS e nas premissas jurídicas de cada tipo de plano. O valor definitivo só é apurado após a análise do seu contrato e do histórico real de boletos, na auditoria de cálculo. A simulação serve para mostrar se vale a pena investigar o seu caso.

Porque o Estatuto do Idoso (art. 15, §3º) e a jurisprudência do STJ (Súmula 91 do próprio tribunal e o Tema 952) vedam o reajuste por mudança de faixa etária a partir dos 60 anos. Qualquer aumento aplicado a esse título depois dessa idade é, em regra, nulo, e por isso a calculadora o desconsidera integralmente.

Sim. Planos coletivos não têm reajuste controlado diretamente pela ANS, mas isso não significa liberdade total. Quando o aumento é aplicado sem memória de cálculo, de forma desproporcional ou em contratos com poucas vidas (os chamados "falsos coletivos"), os tribunais admitem a revisão e a substituição do índice pelo teto autorizado aos planos individuais.

A estimativa adota o prazo de três anos (prescrição trienal), que é a posição mais frequentemente aplicada para a restituição de valores pagos a maior em contratos de plano de saúde. Dependendo da tese e do caso concreto, há fundamento para discutir prazo mais amplo, algo que avaliamos individualmente.

Não. A operadora não pode cancelar o plano como represália a uma ação judicial, apenas em caso de inadimplência ou fraude. Na prática, costuma acontecer justamente o contrário: a operadora passa a respeitar mais o cliente que é autor de uma ação, tratando seu contrato com mais atenção.

Sua mensalidade pode estar mais cara do que deveria.

Comece pela simulação gratuita. Se houver indício de abuso, conduzimos a auditoria do seu contrato e mostramos exatamente o que dá para reduzir e recuperar.

Fale agora com um especialista →